segunda-feira, 3 de fevereiro de 2020

Análise DRE Empresa Randon S.A (RAPT4) , vale o investimento para 2020?


Olá investidores, sejam bem vindos. Na análise de hoje falaremos da empresa RANDON S.A representada na bolsa pelo código RAPT4. O período estudado é de 2014 ao 3 trimestre de 2019, vamos começar com a receita liquida, que representa o faturamento total da empresa, deduzindo as devoluções, descontos concedidos e impostos.


A receita líquida é a conta que demonstra as vendas da empresa, através dela podemos ter ideia de poder de mercado da empresa, ou seja, o quanto ela venda e a sua evolução histórica, o ideal o gráfico deve sempre se manter constante ou com tendência de alta. Como podemos observar no gráfico da receita líquida da empresa Randon S.A de 2014 a 2016 passou por um período de queda de suas vendas, mas se recuperando de 2017 a 2018, como 2019 só está apurado os 3 primeiros trimestres a tendência é alcançar o patamar de 2018.

O próximo gráfico é dos custos dos bens vendidos, esta conta da DRE nos evidencia o quanto foi aplicado de recursos financeiro para o produção de seus produtos, ou seja, está incluso, custo dos maquinários, matéria prima aplicada, salario do pessoal da produção, manutenção das maquinas, energia do galpão reservado para a linha produção, etc. 


É possível observar que por lógica o gráfico é muito semelhante ao gráfico da receita líquida, a explicação é simples, o que é gasto no custo dos bens vendidos é para produção dos seus produtos para venda, então ela produz proporcionalmente a sua demanda, se a empresa vende mais ela investirá para produzir mais, agora se a empresa vender menos, o investimento será menor no custo dos vens vendidos.

O próximo gráfico é o lucro bruto, é o primeiro resultado do DRE (primeiro resultado de lucro ou prejuízo), esse resultado ainda não quer dizer muita coisa pra gente, mas é sempre interessante apresentar lucro, caso a empresa já apresente prejuízo no primeiro resultado pule fora o quanto antes.


Como é possível observar, o período com maior oscilação foi entre 2014 a 2016, um explicação cabível é a resseção que o país ultrapassou, demonstrando recuperação entre 2017 a 2019. Lembrando que é normal em período de resseção os números da apresa apresentarem declínio, muito não é nem por culpa da empresa, mas por conta do mercado que fica "assustado", as vendas caem, ou seja a empresa produz menos, mas após resseção a empresa demonstra recuperação, mostra que a empresa esteve preparada para a crise.

O próximo gráfico é as despesas gerais e administrativas, diferente dos custos dos bens vendidos, essas despesas não são inclusas no processo produtivo da empresa, ou seja, o que é aplicado nessa conta não retorna para empresa em forma de venda. Como o próprio nome já diz é as despesas gerais administrativas, está incluso produtos de limpeza, conta de luz do prédio do escritório, folha sulfite, computadores do escritório, impressora, etc. 

   
Para análise, o melhor é quanto menor melhor, mas se não der para economizar com essas despesas, o ideal é o gráfico se manter constante, como a Randon S.A demonstra em seu gráfico de despesas gerais e administrativas, com pequenas oscilações.

Agora veremos o segundo resultado, que é o resultado antes do resultado financeiro. Por ser resultado o interessante é sempre apresentar lucros.


Como é possível observar no gráfico, no período de recessão (2015 a 2016) a empresa chegou próximo do patamar negativo (prejuízo), mas como já disse, a maioria das empresas apresentam números ruins em período de crise, mas se a empresa apresenta recuperação pode nos dizer que a empresa tem uma boa administração e se preparou para a crise.

O próximo gráfico é da Receitas / Despesas financeiras, demonstra se a empresa vem pagando ou recebendo mais juros no mercado financeiro. 

No gráfico os números sempre estiveram no patamar negativo, ou seja, a empresa pagou mais juros do que recebeu, então a empresa pagou muitos juros dos seus empréstimos ou com o mercado de cambio. O gráfico no patamar positivo é sempre melhor.

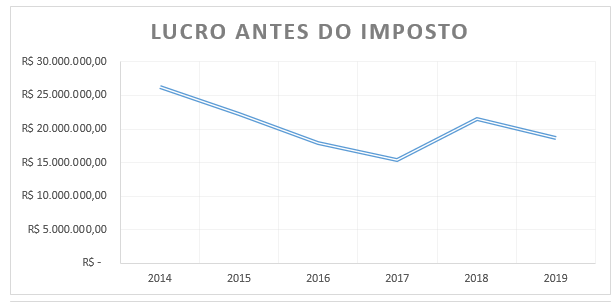
O próximo gráfico é outro resultado é o lucro antes do imposto.


É possível observar que o gráfico é bem parecido com o resultado antes do resultado financeiro, "sofre" com o período de resseção, mas apresentado a recuperação de 2017 em diante, vale ressaltar que 2019 não está apurado em sua totalidade, mas já apresenta lucro superior a 2018, isso é muito bom, esperamos que se mantenha.

O próximo gráfico mede o imposto de renda pago pela empresa.


Esse gráfico para análise é muito fraco, mas fraco mesmo, pois demonstra o imposto de renda pago pela empresa, como a empresa é obrigada a pagar imposto então não quer dizer muita coisa para análise.

O último gráfico é o lucro liquido é a receita líquida menos todas as deduções, é lucro ou prejuízo real da empresa.


Praticamente idêntico aos dois últimos resultados, "sofreu" com a resseção, mas demostrou força e se recuperou surpreendentemente de 2017 em diante, e novamente 2019 não está apurado em sua totalidade, mas já demonstra lucro superior a 2018, esperamos que se mantenha superior.

Análise geral: Através da DRE, conseguimos observar que é a Randon S.A é uma empresa que demonstrou um excelente poder de recuperação, então podemos concluir que a sua administração é forte. A conta que preocupa um pouco que analisaremos na análise do balanço é a questão do endividamento, pois através da DRE vimos que o custo de justo da empresa está alto, pelo balanço vamos analisar se é por conta de empréstimos e financiamentos.

Bom investidores espero que tenham gostado da análise, tenho um canal no youtube, se inscrevam e acompanhem outras análise por lá também.
Link - https://www.youtube.com/channel/UCsGkusAQSFgwGboviA8MXGw?view_as=subscriber%3F 


quinta-feira, 2 de janeiro de 2020

ANÁLISE BALANÇO EMPRESA METISA (MTSA4) - 2020

Feliz 2020 a todos investidores, a primeira análise do ano é da empresa METISA METALÚRGICA TIMBOENSE S.A, a metalúrgica que fabrica maquina e equipamentos para a agricultura e pecuária. A análise refere-se ao período de 2014 até o terceiro trimestre de 2019. 
Em geral a empresa demonstra consistência em seus demonstrativos, conforme os gráficos a seguir: 


A receita liquida, é a receita bruta - deduções da receita federal. O gráfico demonstra consistência em suas vendas, mesmo com a recessão entre 2014 a 2017 a empresa manteve a sua média de venda, isso é fator importante para uma empresa com vantagem competitiva. 


O custo dos bens vendidos, está acompanhando proporcionalmente a receita liquida, ou seja, a empresa gastando no seu processo produtivo, proporcionalmente com as suas vendas. Sério isso é um sinal muito bom, indica que empresa está sendo bem administrada. 


Lucro bruto é um primeiro resultado após a receita liquida, é um resultado que na minha opinião não quer dizer muita coisa, porque muitas deduções ainda virão em cima desse resultado. 


Despesas gerais e administrativa, quanto menor melhor, os  resultados da Metisa, demonstram o café com leite, demonstra consistência, nem abaixa em nem sobe, a queda demonstrada em 2019, logo acompanha o restante do gráfico após o fechamento do exercício. 


Em 2016 foi o pior período, foi na recessão, mas logo foi se recuperando. 


Demonstra que a empresa entre 2014 a 2016 ganhou muito com juros, possivelmente em investimentos, mas entre 2017 a 2019, houve uma queda considerável, muito por conta por reaplicar o dinheiro investido em suas operações produtivas. 


O lucro antes do imposto, mostra um boa média, teve seu ápice em 2014, com a recessão apresenta queda considerável entre 2015 a 2017, recuperação em 2018, 2019 apresenta queda, mas seu exercício não está encerrado ainda, mas a previsão é que alcance o resultado de 2018.


Imposto pago está lindo de se ver, o gráfico demonstra que a empresa está passando por um período de recuperação de impostos, ou seja, ao invés de pagarmos impostos a empresa passará por um período sem pagar impostos até o valor a ser recuperado chegue aos 100%.


Muito parecido com o lucro antes do imposto, auge em 2014, queda entre 2015 a 2017, recuperando em 2018, 2019 ainda não encerrado. 


O gráfico está lindo, a empresa captou empréstimo em 2015, mas está honrando os compromissos, e sem fazer novos grandes aportes de empréstimos para alavancagem.


A longo prazo, um excelente noticia, evaporou em 2016, isso demonstra que a empresa está livre de empréstimos a longo prazo.


Assista a análise completa!!!


segunda-feira, 30 de dezembro de 2019

Oportunidade de Lucro - Empresa WLM

Fala Galera, sejam todos bem vindos!!!

Comecei a desenvolver um estudo de  análise fundamentalista de algumas empresas, e encontrei uma (empresa) que está apresentando um processo de recuperação surpreendente. A empresa é  WLM Participação e Comercio de Maquinas e Veículos S.A. Empresa que no período de crise entre 2015 á 2017, acabou "sofrendo" e seus lucro caíram nesse período, mas a partir de 2018 a empresa está surpreendendo com seus resultado apresentados, os resultado apresentados nos 3 primeiros trimestres de 2019, superam os valores que foram apresentados em 2018. Veja a evolução do gráfico do lucro liquido (Lucro/Prejuízo descontado todos os custos e despesas). 


Em um ano as ações da empresa vêm mostrando evolução. Veja: 

Assista o estudo completo: 


Aproveite e se inscreva no Canal no Youtube: Clique aqui para se inscrever.  


quinta-feira, 12 de julho de 2018

ÍNDICE DE LIQUIDEZ SECA


O ÍNDICE DE LIQUIDEZ SECA É MUITO SIMILAR AO ÍNDICE DE CURTO PRAZO, MAS NO CÁLCULO NÃO É INCLUSO O ESTOQUE, POR NÃO REPRESENTAR UMA LIQUIDEZ EFETIVA. O ESTOQUE DESPENDE UM DETERMINADO TEMPO, PARA SER TRASNFORMADO EM DINHEIRO PARA EMPRESA.

O ÍNDICE DE LIQUIDEZ SECA É UM ÓTIMO INDICADOR PARA, VEREFICAR O PODER DE PAGAMENTO DA EMPRESA SOBRE O PASSIVO CIRCULANTE DE FORMA IMEDIATA.

O ÍNDICE, QUANTO MAIOR MELHOR.

ÍNDICE DE LIQUIDEZ SECA = ATIVO CIRCULANTE – ESTOQUE /PASSIVO CIRCULANTE

EXEMPLO

EMPRESA: ATACADÃO S.A

ÍNDICE DE LIQUIDEZ SECA= 13.661 – 4.998 / 13.679
RESULTADO = 0.63 (OU 63%)

CONCLUSÃO: A EMPRESA ATACADÃO S.A, DE CADA R$1,00 DE PASSIVO CIRCULANTE, EMPRESA TEM R$0,63 DE ATIVO CIRCULANTE – ESTOQUES. OU O ATIVO CIRCULANTE – ESTOQUES, CONSEGUE PAGAR APENAS 63% DE SUAS OBRIGAÇÕES A CURTO PRAZO DE FORMA IMEDIATA.


FONTE DE PESQUISA: PORTAL DE CONTABILIDADE

quarta-feira, 11 de julho de 2018

ANÁLISE DE BALANÇO - ÍNDICE DE LIQUIDEZ CORRENTE


  • SERVE PARA ANALISAR DE QUANTO BENS E DIREITOS A EMPRESA TEM PARA PAGAR SUAS OBRIGAÇÕES, NO PERÍODO DE CURTO PRAZO.
  • INDICA QUANTO A EMPRESA TEM DE ATIVO CIRCULANTE PARA CADA R$1,00 DE PASSIVO CIRCULANTE.
  • ANÁLISE - QUANTO MAIOR MELHOR.
  • FORMÚLA:


ANÁLISE PRICIPAIS EMPRESAS

PETROBRAS: 

NO EXEMPLO DA PETROBRAS, DE DADOS RETIRADOS DO BALANÇO DO PRIMEIRO TRIMESTRE DE 2018, O RESULTADO DO ÍNDICE É R$0.61 OU 61%, OU SEJA, PARA CADA R$1,00 DE PASSIVO CIRCULANTE, A EMPRESA TEM DISPONÍVEL 0,61 DE ATIVO CIRCULANTE PARA COBRIR SEU PASSIVO CIRCULANTE. RESULTADO DA ANÁLISE A PETROBRAS, A EMPRESA CASO HAJA A NECESSIDADE DE PAGAR HOJE TODO SEU PASSIVO CIRCULANTE, ELE CONSEGUIRIA PAGAR APENAS 61% DE SEUS COMPROMISSOS A CURTO PRAZO COM SEUS DIREITOS A CURTO PRAZO. PARA FINS DE ANÁLISE ESSE RESULTADO NÃO É SATISFATÓRIO PARA EMPRESA.

DURATEX:


NO EXEMPLO DA DURATEX, DE DADOS RETIRADOS DO BALANÇO DO PRIMEIRO TRIMESTRE DE 2018, O RESULTADO DO ÍNDICE É DE 1.98, OU SEJA PARA CADA R$1,00 DE PASSIVO CIRCULANTE, A EMPRESA TEM R$1.98 DE ATIVO CIRCULANTE PARA COBRIR SEU PASSIVO CIRCULANTE, OU SEJA CASO HOUVESSE A NECESSIDADE DA EMPRESA PAGAR TODAS AS SUAS OBRIGAÇÕES A CURTO PRAZO, PAGANDO COM SEUS BENS E DIREITOS, PAGARIA TRANQUILAMENTE, E COM SOBRAS. RESULTADO MUITO SATISFATÓRIO.  


sábado, 7 de julho de 2018

O QUE FAZER PARA ORGANIZAR SUAS FINANÇAS?


Controlar a vida financeira é um desafio e tanto, muitas vezes pensamos, trabalhamos duro, por mais que até recebemos um salário razoável, mas dificilmente sobra dinheiro no final do mês para uma poupança ou até investir. 

A grande "sacada" é mapear todas suas receitas e despesas. Principalmente as despesas (saídas do seu dinheiro), descrever todas as suas despesas detalhamente é fundametal, para a recuperação de suas finanças. Em uma planilha ou até um caderno, tente esboçar ao semelhante a imagem a seguir: 


Ou seja, detalhe bem suas despesas, e será possível enchergar os excessos, que se nçao colocarmos no "papel", não coseguimos prestar a devida atenção no nosso dia a dia. Por exemplo, uma pessoa casada, que uma vez por semana sai para jantar com sua familia, no minimo será gasto um valor de R$ 200,00 em cada jantar, se a regra é uma vez por semana, no final do mês será gasto um total de R$ 800,00 em Restaurantes. Mas se a familia começar a jantar uma vez por mês, ou seja 2 vez ao mês, o custo mensal será absurdamente abaixado, de 70% a 50%. Vamos supor que a familia comece a jantar duas vezes no mês, a despesa mensal com restaurantes cai de R$800,00 para R$400,00, "sobrando" R$ 400,00. Em doze meses a familia terá uma poupança de R$ 4.800,00. Agora caso a familia jante apenas uma vez ao mês a poupança irá de R$ 4.800,00 para R$ 7.200,00. Por isso a importancia do controle financeiro, para melhores tomadas de decisões, não digo que você não deva se divertir com sua familia, mas mensurar exageros que estão comprometendo meu financeiro.


Nos acompanhe nas redes sociais


segunda-feira, 2 de julho de 2018

O QUE É UM TÍTULO DE CAPITALIZAÇÃO


O QUE É UM TÍTULO DE CAPITALIZAÇÃO


PARA MUITOS TÍTULO DE CAPITALIZAÇÃO É UM INVESTIMENTO, MAS NÃO É. VEJA O VÍDEO EM BAIXO, E ENTENDA PORQUE....


terça-feira, 8 de maio de 2018

EXERCÍCIO MATEMATICA FINANCEIRA - JUROS SIMPLES

UMA PESSOA APLICOU EM UMA INSTITUIÇÃO FINANCEIRA R$18.000,00 RESGATANDO R$ 21.456,00 QUATRO MESES DEPOIS. CALCULAR A TAXA MENSAL DE JUROS SIMPLES AUFERIDA NESTA APLICAÇÃO. 

VEJA COM RESOLVER O EXERCÍCIO NO VÍDEO ABAIXO: 


quarta-feira, 2 de maio de 2018

Regra Básica do Juros Simples

A regra básica para resolver qualquer problema de juros simples e até composto, é deixar o prazo da operação e a taxa de juros coincidentes, na mesma unidade de tempo. 

Exemplo:

Aplicação = R$ 1.000,00
Período = 6 meses
Juros = 4% a.s (ao semestre)

Nesta situação a taxa de juros e o período são coincidentes, pois atendem a mesma unidade de tempo, seis meses ou um semestre.

Outro Exemplo: 

Aplicação = R$ 2.300,00
Período = 8 meses 
Juros= 7% a.a (ao ano) 

Nesta situação a taxa de juros e o período não são coincidentes, pois a taxa de juros de juros e o período não estão na mesma unidade de tempo. O período é oito meses e o juros é anual (12 meses). 
Para deixar essa operação coincidente, é necessário converter o juros que é anual em octamestre (oito meses), veja a seguir como efetuar a conversão: 

1° PASSO 

7% a.a / 12 = 0,58% a.m - transformação do juros anual em mensal.   

2° PASSO 

0,58% a.m x 8 (meses do período) = 4,64% a.o (ao octamestre).

Aplicação = R$ 2.300,00
Período = 8 meses
Juros = 4,64% a.o 

Agora a operação é coincidentes, pois atendem a regra básica do Juros Simples.

Veja o Vídeo Explicando um Pouco Melhor, aproveitem e conheçam o meu canal. CLIQUE AQUI 

segunda-feira, 30 de abril de 2018

Diagrama do Fluxo de Caixa

É de grande utilidade na matemática financeira, pois preocupa-se com a evolução do dinheiro de acordo com o tempo. 

O diagrama de fluxo de caixa é esboçado graficamente, através de uma linha horizontal, que representa o passar do tempo, com indicações de setas, tanto indicadas para cima quanto para baixo. As setas com indicações para cima, representam ali naquele determinado período os recebimentos no fluxo de caixa, já as setas indicadas para baixo significam os pagamentos ou os investimentos. 

Veja a imagem a seguir que representa um fluxo de caixa: 

Fonte: https://www.treasy.com.br/blog/demonstrativo-de-fluxo-de-caixa/


A seis horas do fim do prazo, 720 mil ainda não enviaram declaração

A seis horas do fim do prazo, 720,1 mil contribuintes ainda não acertaram as contas com o Fisco. Até as 18h de hoje (30), a Receita Federal recebeu 28.079.839 declarações do Imposto de Renda Pessoa Física (IRPF). O total equivale a 97,5% dos 28,8 milhões de documentos esperados para este ano.

O prazo para a entrega da declaração começou em 1º de março e vai até as 23h59 desta segunda-feira. De acordo com o secretário da Receita Federal, Jorge Rachid, a Receita recebeu quase 2,5 milhões de declarações da 0h até as 18h, o que dá uma média de 78 por segundo, 4.170 por minuto e 282,6 mil por hora. O pico de entrega foi registrado das 16h às 17h, quando o Fisco recebeu 294.206 documentos.

Termina prazo para declaração do Imposto de Renda
Prazo termina às 23h59 de hoje- Arquivo/Agência Brasil
Segundo o Serviço Federal de Processamento de Dados (Serpro), 75% dos servidores ficaram ocupados nos horários de pico, e não foram registrados incidentes nos quase dois meses de entrega.

Em 2017, a Receita havia recebido 3.549.849 declarações no último dia de entrega. De acordo com o supervisor nacional do Programa do Imposto de Renda, Joaquim Adir, muitos contribuintes que foram viajar no feriado do Dia do Trabalho resolveram antecipar o envio do documento para o fim de semana neste ano.

O programa de preenchimento da declaração do Imposto de Renda da Pessoa Física de 2018, ano base 2017, está disponível no site da Receita Federal.

A declaração poderá ser preenchida por meio do programa baixado no computador ou do aplicativo Meu Imposto de Renda para tablets e celulares. Por meio do aplicativo, é possível ainda fazer retificações depois do envio da declaração.

Outra opção é mediante acesso ao serviço Meu Imposto de Renda, disponível no Centro Virtual de Atendimento (e-CAC), no site da Receita, com uso de certificado digital.

Quem deve declarar

Está obrigado a declarar quem recebeu rendimentos tributáveis, em 2017, em valores superiores a R$ 28.559,70. No caso da atividade rural, deve declarar quem teve receita bruta acima R$ 142.798,50.

Também estão obrigadas a declarar as pessoas físicas: residentes no Brasil que receberam rendimentos isentos, não tributáveis ou tributados exclusivamente na fonte, cuja soma foi superior a R$ 40 mil; que obtiveram, em qualquer mês, ganho de capital na alienação de bens e direitos, sujeito à incidência do imposto ou que realizaram operações em bolsas de valores; que pretendem compensar prejuízos com a atividade rural; que tiveram, em 31 de dezembro de 2017, a posse ou a propriedade de bens e direitos, inclusive terra nua, de valor total superior a R$ 300 mil; que passaram à condição de residentes no Brasil em qualquer mês e assim se encontravam em 31 de dezembro; ou que optaram pela isenção do IR incidente sobre o ganho de capital com a venda de imóveis residenciais para a compra de outro imóvel no país, no prazo de 180 dias contados do contrato de venda.

Multa por atraso

A multa para quem apresentar a declaração depois do prazo é de 1% por mês de atraso, com valor mínimo de R$ 165,74 e máximo de 20% sobre o imposto devido.

Deduções

As deduções por dependente estão limitadas a R$ 2.275,08. As despesas com educação têm limite individual anual de R$ 3.561,50. A dedução de gastos com empregadas dom ésticas é de R$ 1.171,84.

Novidades deste ano

O painel inicial do sistema tem informações das fichas que podem ser mais relevantes para o contribuinte durante o preenchimento da declaração.

Neste ano, será obrigatória a apresentação do CPF para dependentes a partir de 8 anos, completados até o dia 31 de dezembro de 2017.

Na declaração de bens, serão incluídos campos para informações complementares, como números e registros, localização e número do Registro Nacional de Veículo (Renavam).

Também será incluída a informação sobre a alíquota efetiva utilizada no cálculo da apuração do imposto.

Outra mudança é a possibilidade de impressão do Documento de Arrecadação de Receitas Federais (Darf) para pagamento de todas as cotas do imposto, inclusive as que estão em atraso.A seis horas do fim do prazo, 720,1 mil contribuintes ainda não acertaram as contas com o Fisco. Até as 18h de hoje (30), a Receita Federal recebeu 28.079.839 declarações do Imposto de Renda Pessoa Física (IRPF). O total equivale a 97,5% dos 28,8 milhões de documentos esperados para este ano.

O prazo para a entrega da declaração começou em 1º de março e vai até as 23h59 desta segunda-feira. De acordo com o secretário da Receita Federal, Jorge Rachid, a Receita recebeu quase 2,5 milhões de declarações da 0h até as 18h, o que dá uma média de 78 por segundo, 4.170 por minuto e 282,6 mil por hora. O pico de entrega foi registrado das 16h às 17h, quando o Fisco recebeu 294.206 documentos.

Termina prazo para declaração do Imposto de Renda
Prazo termina às 23h59 de hoje- Arquivo/Agência Brasil
Segundo o Serviço Federal de Processamento de Dados (Serpro), 75% dos servidores ficaram ocupados nos horários de pico, e não foram registrados incidentes nos quase dois meses de entrega.

Em 2017, a Receita havia recebido 3.549.849 declarações no último dia de entrega. De acordo com o supervisor nacional do Programa do Imposto de Renda, Joaquim Adir, muitos contribuintes que foram viajar no feriado do Dia do Trabalho resolveram antecipar o envio do documento para o fim de semana neste ano.

O programa de preenchimento da declaração do Imposto de Renda da Pessoa Física de 2018, ano base 2017, está disponível no site da Receita Federal.

A declaração poderá ser preenchida por meio do programa baixado no computador ou do aplicativo Meu Imposto de Renda para tablets e celulares. Por meio do aplicativo, é possível ainda fazer retificações depois do envio da declaração.

Outra opção é mediante acesso ao serviço Meu Imposto de Renda, disponível no Centro Virtual de Atendimento (e-CAC), no site da Receita, com uso de certificado digital.

Quem deve declarar

Está obrigado a declarar quem recebeu rendimentos tributáveis, em 2017, em valores superiores a R$ 28.559,70. No caso da atividade rural, deve declarar quem teve receita bruta acima R$ 142.798,50.

Também estão obrigadas a declarar as pessoas físicas: residentes no Brasil que receberam rendimentos isentos, não tributáveis ou tributados exclusivamente na fonte, cuja soma foi superior a R$ 40 mil; que obtiveram, em qualquer mês, ganho de capital na alienação de bens e direitos, sujeito à incidência do imposto ou que realizaram operações em bolsas de valores; que pretendem compensar prejuízos com a atividade rural; que tiveram, em 31 de dezembro de 2017, a posse ou a propriedade de bens e direitos, inclusive terra nua, de valor total superior a R$ 300 mil; que passaram à condição de residentes no Brasil em qualquer mês e assim se encontravam em 31 de dezembro; ou que optaram pela isenção do IR incidente sobre o ganho de capital com a venda de imóveis residenciais para a compra de outro imóvel no país, no prazo de 180 dias contados do contrato de venda.

Multa por atraso

A multa para quem apresentar a declaração depois do prazo é de 1% por mês de atraso, com valor mínimo de R$ 165,74 e máximo de 20% sobre o imposto devido.

Deduções

As deduções por dependente estão limitadas a R$ 2.275,08. As despesas com educação têm limite individual anual de R$ 3.561,50. A dedução de gastos com empregadas dom ésticas é de R$ 1.171,84.

Novidades deste ano

O painel inicial do sistema tem informações das fichas que podem ser mais relevantes para o contribuinte durante o preenchimento da declaração.

Neste ano, será obrigatória a apresentação do CPF para dependentes a partir de 8 anos, completados até o dia 31 de dezembro de 2017.

Na declaração de bens, serão incluídos campos para informações complementares, como números e registros, localização e número do Registro Nacional de Veículo (Renavam).

Também será incluída a informação sobre a alíquota efetiva utilizada no cálculo da apuração do imposto.

Outra mudança é a possibilidade de impressão do Documento de Arrecadação de Receitas Federais (Darf) para pagamento de todas as cotas do imposto, inclusive as que estão em atraso.

Fonte: http://agenciabrasil.ebc.com.br/economia/noticia/2018-04/seis-horas-do-fim-do-prazo-720-mil-ainda-nao-enviaram-declaracao

domingo, 29 de abril de 2018

O QUE É JUROS SIMPLES - TAXA DE JUROS


JUROS SIMPLES

TAXA DE JUROS – É O QUE DETERMINA O VALOR DE REMUNERAÇÃO DO VALOR DO CAPITAL EM UM DETERMINADO PERÍODO DE TEMPO. O TEMPO PODE SER EXPRESSO, EM DIAS, MESES, SEMESTRES, ANOS, ETC. E PODEM SER REPRESENTADAS EQUIVALENTEMENTE DE DUAS MANEIRAS: TAXA PERCENTUAL E TAXA UNITÁRIA.
A TAXA PERCENTUAL REFERE-SE AOS “CENTOS” DO CAPITAL, OU SEJA, O VALOR DOS JUROS PARA CADA CENTÉSIMA PARTE DO CAPITAL.
POR EXEMPLO, UM CAPITAL DE R$ 1.000,00 APLICADO A  20% AO ANO RENDE DE JUROS, AO FINAL DESDE PERIODO:

O CAPITAL DE R$ 1.000,00 TEM DEZ CENTOS. COMO CADA UM DELES RENDE 20, A REMUNERAÇÃO TOTAL DA APLICAÇÃO NO PERÍODO É, PORTANTO, DE R$ 200,00.
A TAXA UNITARIA CENTRA-SE NA UNIDADE DE CAPITAL. REFLETE O RENDIMENTO DE CADA UNIDADE DE CAPITAL EM CENTRO PERÍODO DE TEMPO.
NO EXEMPLO ACIMA, A TAXA PERCENTUAL DE 20% AO ANO INDICA UM RENDIMENTO DE 0,20 (20%/100) POR UNIDADE DE CAPITAL APLICADO, OU SEJA:


A TRANSFORMAÇÃO DA TAXA PERCENTUAL EM UNITÁRIA SE PROCESSA SIMPLESMENTE PELA DIVISÃO DA NOTAÇÃO EM PERCENTUAL POR 100. PARA A TRANSFORMAÇÃO INVERSA, BASTA MULTIPLICAR A TAXA UNITÁRIA POR 100.

FONTE: ASSAF NETO, Alexandre. Matemática Financeira e suas aplicações 10ª.ed SÃO PAULO EDITORA ATLAS S.A -2008.

quinta-feira, 22 de janeiro de 2015

Registro de Funcionários

Para registro de funcionários é necessário incialmente uma conferência na documentação, é extremamente necessário que todos os documentos estejam em mãos para que não ocorram erros, NÃO podemos ficar com a documentação original de funcionários, apenas cópias, de inicio deverá ser feita essa verificação, os seguintes devem estar presentes:
  • ·         RG;
  • ·         CPF;
  • ·         COMPROVANTE DE ENDEREÇO;
  • ·         TITULO DE ELEITOR;
  • ·         RESERVISTA
  • ·         CERTIDÃO DE NASCIMENTO/CASAMENTO;
  • ·         CERTIDÃO DE NASCIMENTO DOS FILHOS MENORES;
  • ·         CARTÃO DO PIS;
  • ·         FOTO 3X4;
  • ·         CNH;

Após estar com os documentos em mãos é necessário que se ligue na caixa econômica federal (08007260207) para a confirmação do número de PIS, deverá selecionar a opção 1 e após a opção 3.
Verificar também se o funcionário já teve em sua carteira o desconto da Contribuição Sindical Urbana, este desconto é realizado todos os anos ao mês de Março, mas quando no mês devido o funcionário não estava trabalhando deverá ser descontado assim que ele entra na empresa, devendo ser recolhido o devido valor ou em seu mês de admissão, ou ao mês subsequente, recolhemos sempre no mês de admissão para que não ocorra de cair no esquecimento, pois é necessário estar sempre em dia com os funcionários e sindicatos, este recolhimento deverá ser anotado na CTPS.
É muito importante que a empresa tenha preenchido todas as informações na ficha de registro, pois á mesma irá conter as informações como: data de admissão, Filial a ser registrado (no caso de empresas com mais de uma filial), salário, se há desconto de vale transporte, e também horário de trabalho.

Após pronta esta conferência e todos os documentos em mãos, passaremos a utilizar o sistema para podermos estar inserindo todas as informações pertinentes dos funcionários e gerando seu contrato de trabalho e etiquetas da CTPS para que possamos estar encaminhando tudo ao cliente.
FÉRIAS 


Férias nada mais é que um direito adquirido por um determinado funcionário após o prazo trabalhado de um ano completo na mesma empresa, a cada mês trabalhado o funcionário recebe direito a 1/12 avos de férias, podendo contar de um mês para o outro, diferentemente do 13° salário. Ao total são 30 dias de férias, para sabermos quantos dias o funcionário tem direito por mês basta que façamos o cálculo 30(dias de férias)/12(quantidade de meses), assim chegamos a um total de 2,5, sendo essa a quantidade de dias de direito de férias do funcionário por mês. Após o período completo onde o funcionário já conquistou seu direito aos 30 dias de férias a empresa tem o prazo máximo de um ano para conceder estes dias de descanso para o mesmo, caso contrário a empresa terá que pagar para o mesmo férias dobradas, no caso o valor do salário e 1/3 duas vezes, este um ano não pode ser ao novo período, caso contrário terá a multa de direito ao funcionário sendo assim nenhum dia de férias deve cair neste novo período de concessão. O funcionário sempre terá direito a vender a empresa 1/3 da quantidade de dias de direito, por exemplo, se o mesmo tem direito a 30 dias de férias dividindo por 3 temos ai 10 dias que poderá ser concedido a empresa como abono pecuniário, nestes 10 dias o funcionário irá trabalhar e irá receber em suas férias sem a incidência de INSS ou IRRF, e também irá receber esses dias em sua folha de pagamento como saldo de salário. O abono pecuniário poderá ser tanto antes quanto após seu período de férias, caso aconteça de ser anterior aos dias de descanso, deverá ser preenchido no sistema a data efetiva para inicio de férias que será os dias que ele realmente irá descansar. A lei determina que o funcionário não poderá gozar suas férias em um período inferior a 10 dias, deverá ser sempre a partir de 10 dias. Quando o mesmo possui faltas elas serão consideradas nas férias, a partir de 6 faltas haverá redução de dias de férias de direito de acordo com sua proporcionalidade, conforme tabela em anexo: A empresa apenas pode adiantar o período de férias do funcionário em caso de férias coletivas, neste caso toda a empresa deverá sair de férias, ou mesmo que seja apenas alguns departamentos nenhum funcionário do departamento especificado no requerimento deverá continuar trabalhando, caso contrario não será mais férias coletivas e o sindicato não aceitará. No Caso de férias coletivas deverá ser protocolado no sindicato e no MTE um requerimento de solicitação de férias coletivas no prazo máximo de 15 dias de antecedência, e independente de serem férias coletivas ou não é necessário que se avise ao funcionário os seus dias de gozo de férias com no mínimo 30 dias de antecedência. Antes de conceder as férias é necessário verificar a convenção coletiva, pois algumas determinam que as férias devam se iniciar, por exemplo, no primeiro dia útil da semana. Para o gozo de férias é muito importante se atualizar a CTPS do funcionário, pois é de obrigação da empresa manter a mesma sempre atualizada. O pagamento das férias deverá ser feito em débito em conta corrente do funcionário através de transferência bancária no prazo mínimo de 2 dias de antecedência ao inicio das férias, caso o dia de pagamento caia por exemplo em um sábado ou domingo deve-se adiantar o pagamento das mesmas para a sexta feira. Caso o funcionário tenha realizado trabalho noturno/horas extras/ recebido gratificação/comissão, entre outros, o mesmo terá direito a médias em suas férias (soma dos valores / 12 (meses) * valor salário hora = valor das médias, este valor será somado ao salário na hora de realizar o cálculo do valor a receber do funcionário, o calculo de férias é simples, o mesmo terá direito a um salário + 1/3 (salário/3) e terá o desconto apenas do INSS e IRRF caso haja, deve-se atentar também as pessoas que possuem adicional periculosidade, adicional insalubridade e gratificação de 40% pois as mesmas devem estar inclusas nas férias, só não terá direito a um salário + 1/3 as pessoas que tiverem mais de 6 faltas no período, sendo assim o valor será proporcional a quantidade de dias de direito conforme tabela anexa anteriormente. As férias devem ser gozadas em um único período, somente em casos a excepcionais poderá ser gozada em dois períodos, nunca superior a isso, pois é proibido por lei. Sempre ao retorno de férias deve-se atentar a convenção coletiva, pois em grande parte as mesmas determinam que o funcionário que retornar de suas férias terá o direito a 30 dias de estabilidade, ou seja, a empresa não poderá demiti-lo, caso contrário terá que pagar a multa de um salário ao mesmo.

sexta-feira, 4 de janeiro de 2013

IPC-Fipe acelera alta para 0,78% em dezembro ante novembro

SÃO PAULO, 4 Jan (Reuters) - O Índice de Preços ao Consumidor (IPC) de São Paulo fechou o mês de dezembro com alta de 0,78 por cento, acelerando ante variação positiva de 0,68 por cento em novembro, informou a Fundação Instituto de Pesquisas Econômicas (Fipe), nesta sexta-feira.
Entretanto, o indicador desacelerou em relação à terceira quadrissemana do mês, quando foi registrada alta de 0,82 por cento.
Na quarta quadrissemana de dezembro, os preços do grupo Despesas Pessoais avançaram 2,01 por cento, respondendo por 30,51 por cento do IPC-Fipe do mês. O setor de Alimentação subiu 1,40 por cento, contribuindo com 40,96 por cento do índice.
Recentemente, os preços no atacado voltaram a subir depois de chegarem a registrar deflação, enquanto os do varejo acentuaram a alta.
Na quarta-feira, o Índice de Preços ao Consumidor Semanal (IPC-S) registrou alta de 0,66 por cento na quarta quadrissemana de dezembro, que corresponde ao fechamento do mês, encerrando 2012 com avanço de 5,74 por cento.
O IPC-Fipe mede as variações quadrissemanais dos preços às famílias paulistanas com renda mensal entre 1 e 10 salários mínimos.
A divulgação do IPC-Fipe referente à primeira quadrissemana deste mês ocorrerá em 10 de janeiro.
Fonte: Ag. Reuters


quarta-feira, 12 de dezembro de 2012

Inadimplência tem ligeira queda em novembro.

Em novembro a inadimplência tem ligeira queda de 0,1%, esse fenômeno pode ser explicado por vários fatores, que ocorrem na atual economia brasileira, como o interesse do consumidor em “limpar” o nome junto a órgãos competentes para as compra de final de ano, aumento da renda acima da inflação, nível de emprego, queda da taxa SELIC, etc.
Apesar de todos os fatores a favor da regularização de pendencias, a queda de apenas 0,1%, pode ser considerada baixa, aliás, o ano de 2012 até agora acumula alta de 13% no número de inadimplentes, e alta de 15,1% quando comparado ao mesmo período no ano anterior (2011).
A baixa queda da inadimplência pode ser explicada pelas dívidas antigas, em que ao decorrer do tempo foram acumulando altos juros, tonando a viabilidade de quitação do débito praticamente inviável, muito por medo do consumidor em negociar suas dívidas, talvez esse seja o melhor momento de negociação de débitos, graças a queda de juros.
Fonte: SERASA

sexta-feira, 7 de dezembro de 2012

O EMPREENDEDOR

Características que transformam um empreendedor em vencedor

Iniciativa

O empreendedor não fica esperando que os outros (o governo, o empregador, o parente, o padrinho) venham resolver seus problemas. O empreendedor é uma pessoa que gosta de começar coisas novas, iniciá-las. A iniciativa, enfim, é a capacidade daquele que, tendo um problema qualquer, age: arregaça as mangas e parte para a solução.

Autoconfiança

O empreendedor tem auto-confiança, isto é, acredita em si mesmo. Se não acreditasse, seria difícil para ele tomar a iniciativa. A crença em si mesmo faz o indivíduo arriscar mais, ousar, oferecer-se para realizar tarefas desafiadoras, enfim, torna-o mais empreendedor.

Aceitação do risco

O empreendedor aceita riscos, ainda que muitas vezes seja cauteloso e precavido contra o risco. A verdade é que o empreendedor sabe que não existe sucesso sem alguma dose de risco, por esse motivo ele o aceita em alguma medida.

Sem temor do fracasso e da rejeição

O empreendedor fará tudo o que for necessário para não fracassar, mas não é atormentado pelo medo paralisante do fracasso. Pessoas com grande amor próprio e medo do fracasso preferem não tentar correr o risco de não acertar, ficando, então, paralisadas. O empreendedor acredita.

Decisão e responsabilidade

O empreendedor não fica esperando que os outros decidam por ele. O empreendedor toma decisões e aceita as responsabilidades que acarretam.

Energia

É necessária uma dose de energia para se lançar em novas realizações, que usualmente exigem intensos esforços iniciais. O empreendedor dispõe dessa reserva de energia, vinda provavelmente de seu entusiasmo e motivação.

Auto-motivação e entusiasmo

O empreendedor é capaz de uma auto-motivação relacionada com desafios e tarefas em que acredita. Não necessita de prêmios externos, como compensação financeira. Como conseqüência de sua motivação, o empreendedor possui um grande entusiasmo pelas suas idéias e projetos.

Controle

O empreendedor acredita que sua realização depende de si mesmo e não de forças externas sobre as quais não tem controle. Ele se vê como capaz de controlar a si mesmo e de influenciar o meio de tal modo que possa atingir seus objetivos.

Voltado para equipe

O empreendedor em geral não é somente um fazedor, no sentido obreiro da palavra. Ele cria equipe, delega, acredita nos outros, obtém resultados por meio de outros.

Otimismo

O empreendedor é otimista, o que não quer dizer sonhador ou iludido. Acredita nas possibilidades que o mundo oferece, acredita na possibilidade de solução dos problemas, acredita no potencial de desenvolvimento.

Persistência

O empreendedor, por estar motivado, convicto, entusiasmado e crente nas possibilidades, é capaz de persistir até que as coisas comecem a funcionar adequadamente.

Fonte: www.e-commerce.org.br